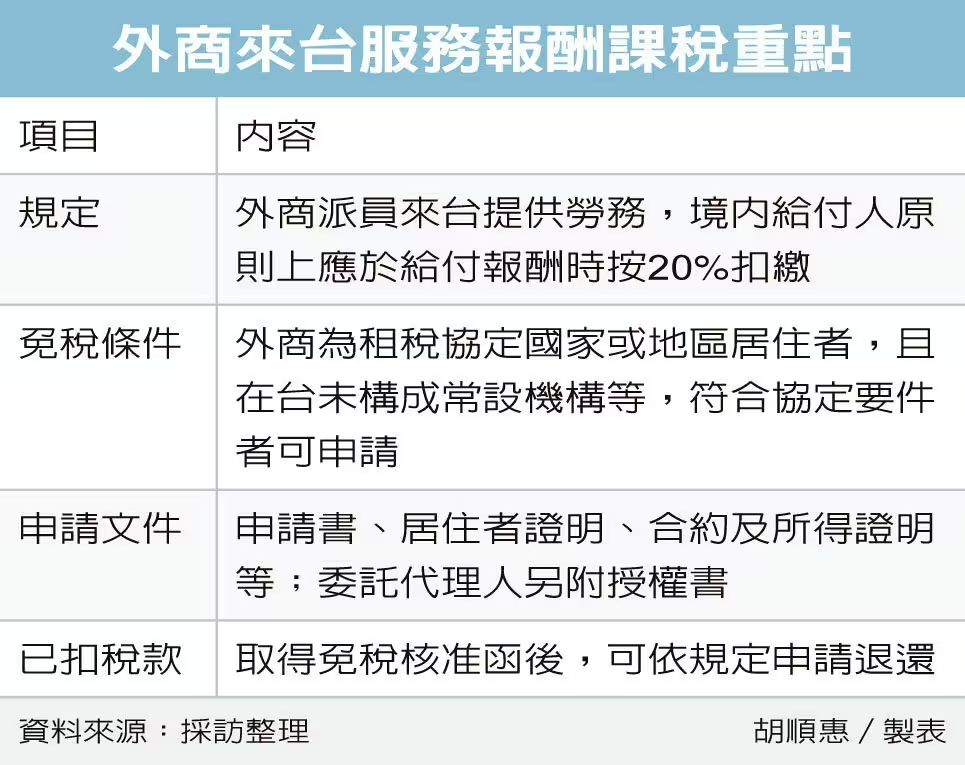


企業委託外商來台提供技術、諮詢或營業流程優化服務,支付報酬時,須注意所得稅扣繳義務。財政部南區國稅局提醒,這類報酬原則上應按20%扣繳,但外商若符合租稅協定適用要件,可申請營業利潤免稅;若已扣繳,也可在取得免稅核准函後,依規定申請退還稅款。
南區國稅局表示,外國營利事業派員來台提供勞務,取得的報酬依《所得稅法》第8條規定,屬於中華民國來源所得,境內給付人應在給付時扣繳稅款。
不過,若外商所在國家或地區已與台灣簽署租稅協定,且符合相關要件,可申請適用租稅協定優惠,不一定所有服務報酬都須負擔20%稅款。
截至今年9月底,我國已簽署生效的全面性所得稅協定共有36個。外商申請營業利潤免稅前,應先確認自己是否為協定國家或地區的居住者,以及在台是否未構成常設機構,不能僅因來自協定國,就直接認定符合免稅資格。
申請時,外商可自行或委託代理人,填寫「外國營利事業申請適用租稅協定營業利潤免稅申請書」,檢附他方締約國稅務機關出具的居住者證明、合約書及所得相關證明文件;委託代理人辦理者,另須提供授權書,向給付人所在地國稅局申請核准免稅。
舉例來說,日商A公司今年承接我國甲公司的營業流程優化分析服務,報酬為1,000萬日圓,並於3月至6月間陸續派員來台,實際居留天數合計45天。由於台日已簽署租稅協定,且A公司在台未構成常設機構,可就這筆報酬申請適用營業利潤免稅規定。
若A公司在甲公司付款前取得免稅核准,即可享有免稅優惠;若付款時尚未取得核准,甲公司仍應依規定扣繳。A公司之後取得免稅核准函,也可依規定申請退還已扣繳稅款,並非一經扣繳就無法退還。
國稅局提醒,國內企業洽談跨境服務或簽約時,應先確認外商所屬國家或地區是否與我國簽署租稅協定,並檢視適用條件、及早備妥文件,讓付款與免稅申請程序順利銜接。