《虛擬資產服務法》預計2027年上路,銀行業也想進場分杯羹。金管會昨(18)日透露,已有銀行業透過監理門診、法規諮詢表達,為滿足跨境供應鏈客戶的穩定幣支付需求,正研究兼營VASP的交換、移轉等業務的可行性。
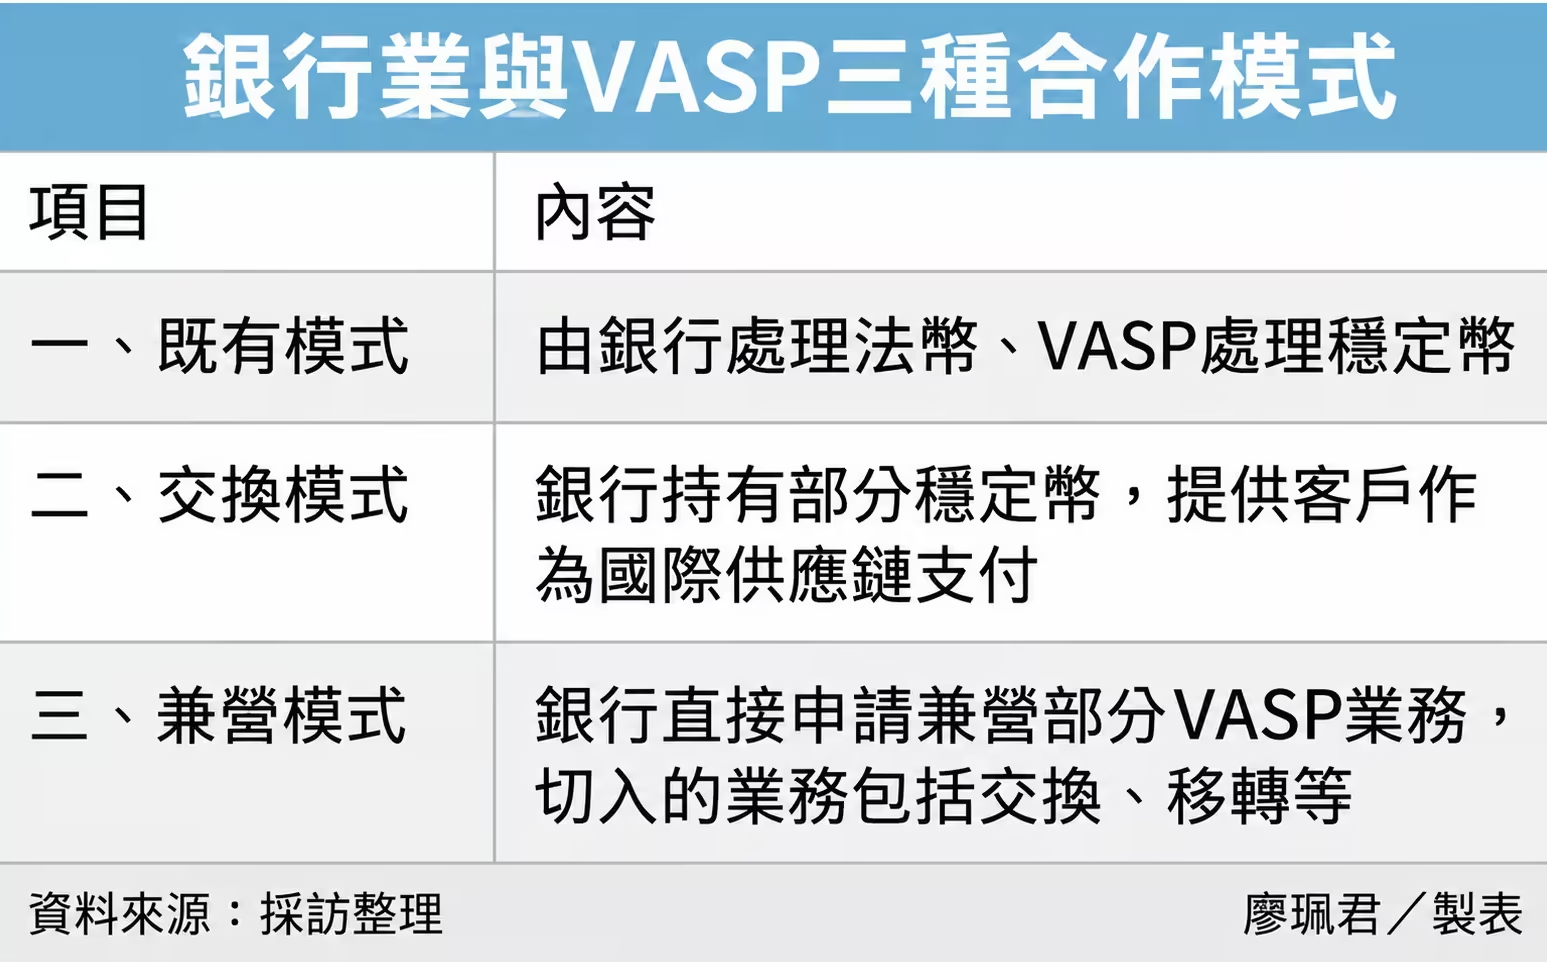
金管會創新處長林曦聖表示,銀行業與VASP(虛擬資產服務提供商)未來可能有三種合作深度。第一是維持既有模式,由銀行處理法幣、VASP處理穩定幣;第二是銀行持有部分穩定幣,提供客戶作為國際供應鏈支付。
第三則是銀行直接申請兼營部分VASP業務。據透露,目前銀行業研議切入方向,包括法幣與穩定幣間的「交換」,以及將穩定幣轉給交易對手的「移轉」。
銀行為何開始研究跨進VASP?關鍵就在既有法人客戶的跨境支付需求。
林曦聖坦言,用穩定幣做供應鏈金融業務,是銀行業「不得不面對的業務」。因此銀行希望待專法2027年上路、相關子法公布後,就能進一步擴大與VASP合作。
尤其是部分跨境廠商的交易對手位於匯率較不穩定、甚至有外匯管制的市場,收取穩定幣的意願較高。
換言之,穩定幣正逐步進入供應鏈金融場景,也讓銀行開始思考如何承接既有法人客戶的新支付需求。
舉例而言,若台灣A廠商要支付100萬美元貨款給海外B廠商,但B希望收取美元穩定幣,未來銀行若可兼營相關業務,A可直接將美元交給銀行,由銀行先完成美元與穩定幣的「交換」,再將等值穩定幣「移轉」給B。
相較企業自行到鏈上買進穩定幣、再做支付,若由銀行介入,可望讓既有法人客戶在熟悉的金融體系內完成交易,既安全、有保障,也有助提升跨境支付效率。
不過,銀行跨足VASP仍有三道關卡。首先是法規,雖然專法已留下金融機構兼營空間,但哪些銀行可以做、可以做到哪些業務,仍須等待金管會後續子法訂定資格與條件。
其次,若銀行要自行辦理交換業務,就可能涉及持有穩定幣,其會計帳列、資本計提及風險衡量方式仍待釐清。
第三則是技術與風控,包括洗錢防制、資安、錢包管理、交易監控及系統建置,都將是傳統銀行跨入虛擬資產領域的新考驗。