

想把房子留給孩子,生前直接贈與、透過買賣過戶,或等身後繼承,哪一種比較省稅?答案不是愈早移轉愈好,也不能只看有沒有贈與稅。父母名下財產規模、繼承人人數,以及移轉涉及的土地增值稅、契稅與印花稅,都可能影響最後負擔。
財政部表示,移轉財產給子女,應比較各種方式的整體稅負。若父母整體遺產扣除免稅額及適用扣除額後,沒有遺產稅要繳,提前贈與房地,反而可能增加移轉成本;財產較多的家庭,則可評估逐年贈與,分散財產移轉的時間。
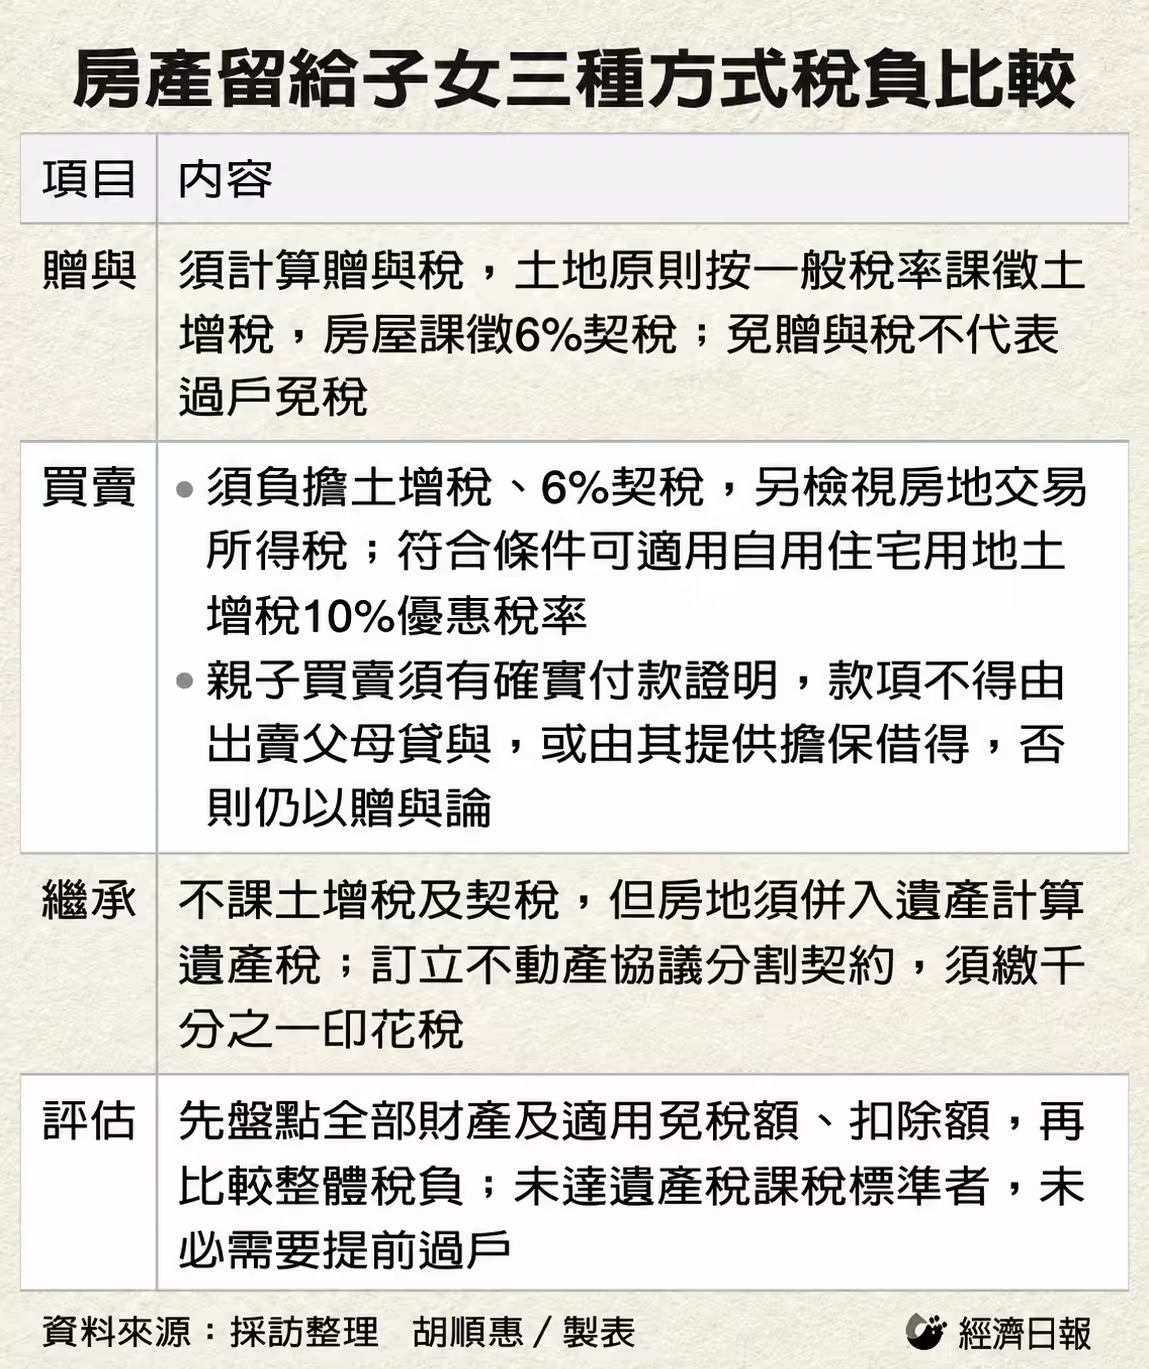
首先,先看贈與。父母無償把房地送給子女,須依規定計算贈與稅,土地移轉原則上另按一般稅率課徵土增稅,房屋則按核定契價課徵6%契稅。因此,即使贈與金額在免稅額內,也不代表整筆過戶完全不用繳稅。
若改用買賣,土增稅在符合條件時,可適用自用住宅用地10%優惠稅率,房屋買賣契稅同樣為6%。但父母出售房地,還須依適用稅制檢視房地交易所得稅,不能只比較過戶時的土增稅與契稅,就認定買賣一定比較划算。
親子買賣還有另一道關卡:是否確實付款。依規定,二親等以內親屬間買賣財產,除非能提出支付價款的確實證明,而且款項不是由出賣人貸給,或由出賣人提供擔保向他人借來,否則仍須以贈與論。換句話說,父母先借錢給孩子,再讓孩子拿這筆錢買自己的房子,不能單憑買賣契約排除贈與稅。
至於繼承,房地移轉不課土增稅及契稅,但房地價值仍須與其他遺產合併,計算遺產稅。另外,若繼承人訂立不動產協議分割契約,須按分割不動產總值繳納千分之一印花稅,不能一概認為繼承沒有其他稅負。
留房給子女前,應先盤點全部財產及家庭可適用的免稅額、扣除額,再分別估算贈與、買賣與繼承的成本。對財產未達遺產稅課稅標準的家庭,未必需要急著過戶;財產較多者,也應把逐年贈與的節稅效果與房地移轉稅負一起衡量,才能避免只省下一項稅,卻多付其他成本。