前总统陈水扁女儿陈幸妤与骨科医师赵建铭传出离婚消息,受到外界关注。虽两人离婚后如何处理财产,外界不得而知,但对一般夫妻来说,离婚除监护权、赡养费等问题,婚后累积的财产如何分配,也可能牵涉契税、土增税、赠与税等税负议题。
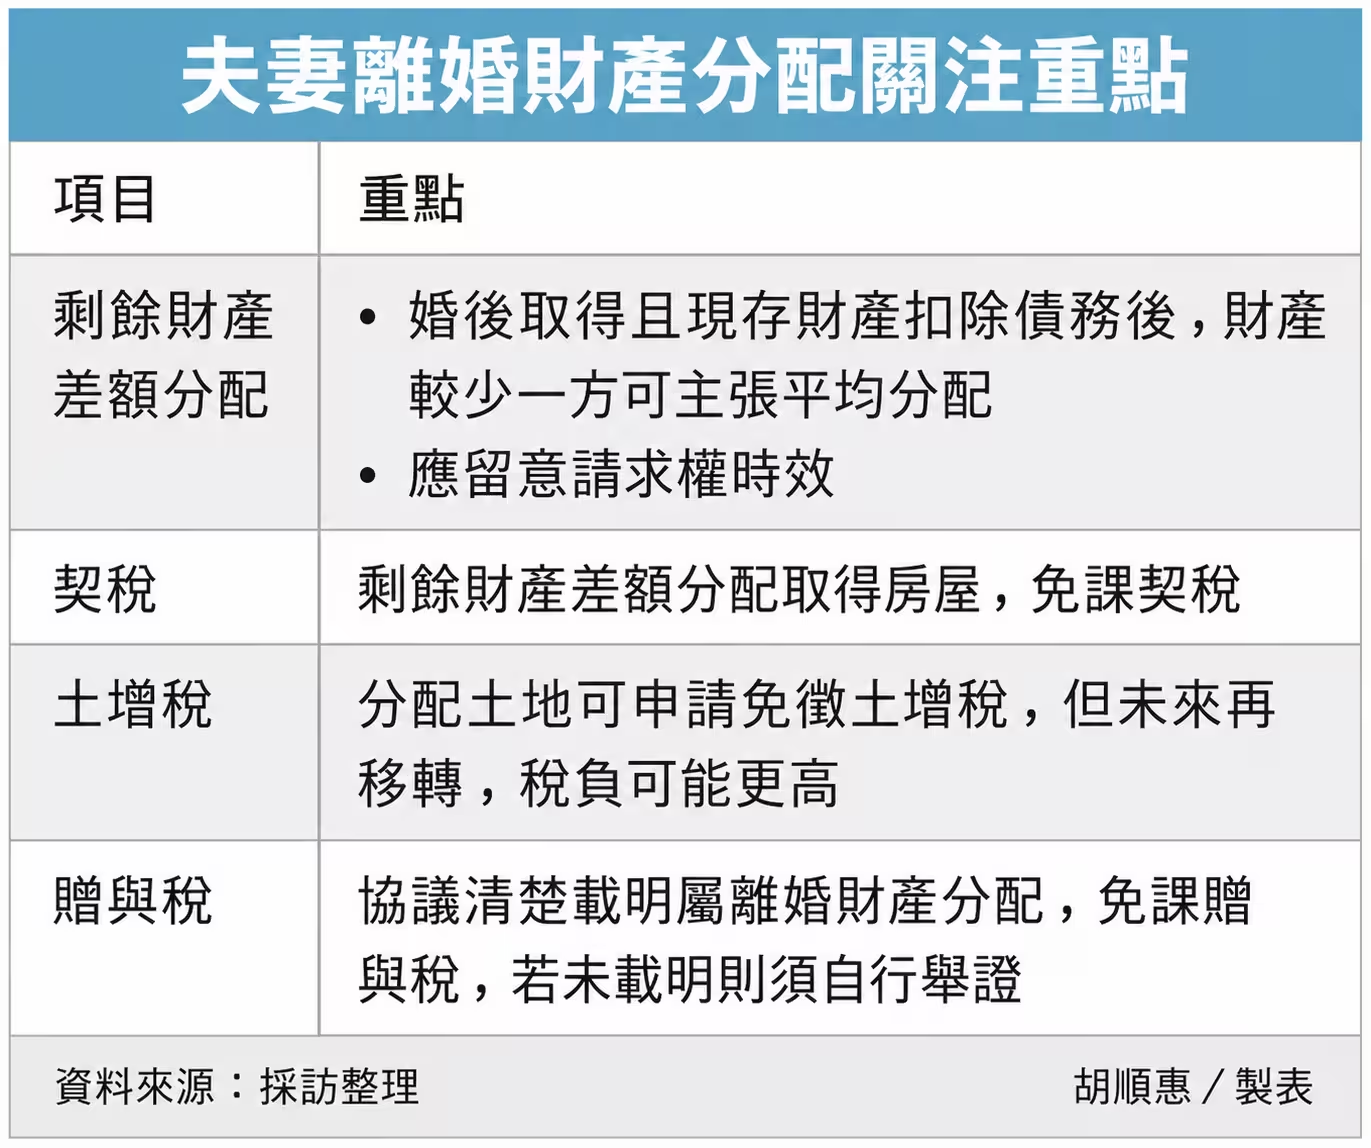
《民法》规定,夫妻婚后若未另外约定财产制度,原则上适用法定财产制。当夫妻离婚,法定财产制关系消灭时,双方婚后取得且现存的财产,在扣除婚姻存续期间所负债务后,如果一方剩余财产较多,原则上双方差额应平均分配,财产较少一方可主张「剩余财产差额分配请求权」。
举例来说,假设丈夫婚后取得且符合计算范围的剩余财产为1,000万元,妻子为200万元,双方相差800万元,妻子原则上可主张其中一半、也就是400万元的剩余财产差额分配请求权。
不过要注意的是,继承或其他无偿取得的财产等,依法不纳入剩余财产分配范围,不能单纯把夫妻名下所有资产直接相减。
另外,若离婚分产涉及不动产,税负也有差异。夫妻一方依剩余财产差额分配请求权取得房屋,法律性质属婚姻关系终止所产生的债权债务关系,并非买卖、交换或赠与,因此不属契税课征范围,不必申报缴纳契税。
若分配的是土地,也可依规定申报土地移转现值,并申请不课征土增税,不过,「不课征」不等于土增税永远消失,未来土地再移转给第三人时,仍须依规定计算涨价总数额,且因土增税采累进税率,届时可能面临较高税负。
此外夫妻协议离婚时,一方依离婚协议给付另一方财产,并非赠与行为,可免课赠与税,但关键在于「白纸黑字写清楚」。如果离婚协议书已载明财产给付内容,日后又出现协议书以外的财产移转,当事人若主张同样属于离婚时约定的给付,就必须自行举证;若无法证明,且被认定属无偿移转,就可能被课征赠与税。
民众也要留意请求权时效。剩余财产差额分配请求权,自请求权人知道有剩余财产差额起,两年间不行使就会消灭;自法定财产制关系消灭,也就是离婚或一方死亡起,超过五年未行使,同样会消灭。