亲人去世留有股票,若在去世后才配发股利,到底算遗产还是继承人所得?财政部北区国税局表示,判断关键只要两步骤,先区分股票类型,再确认股利权利何时确定,就能知道是否应并入遗产总额申报。
被继承人生前持有股票,公司可能在其死亡当年度发放现金股利或股票股利,也就是「应收股利」。这笔股利究竟属于被继承人的遗产,还是继承人的所得,北区国税局解释,关键并不是股利何时入帐,而是领取股利的权利是在死亡前还是死亡后确定,且上市柜公司与未上市公司认定方式并不相同。
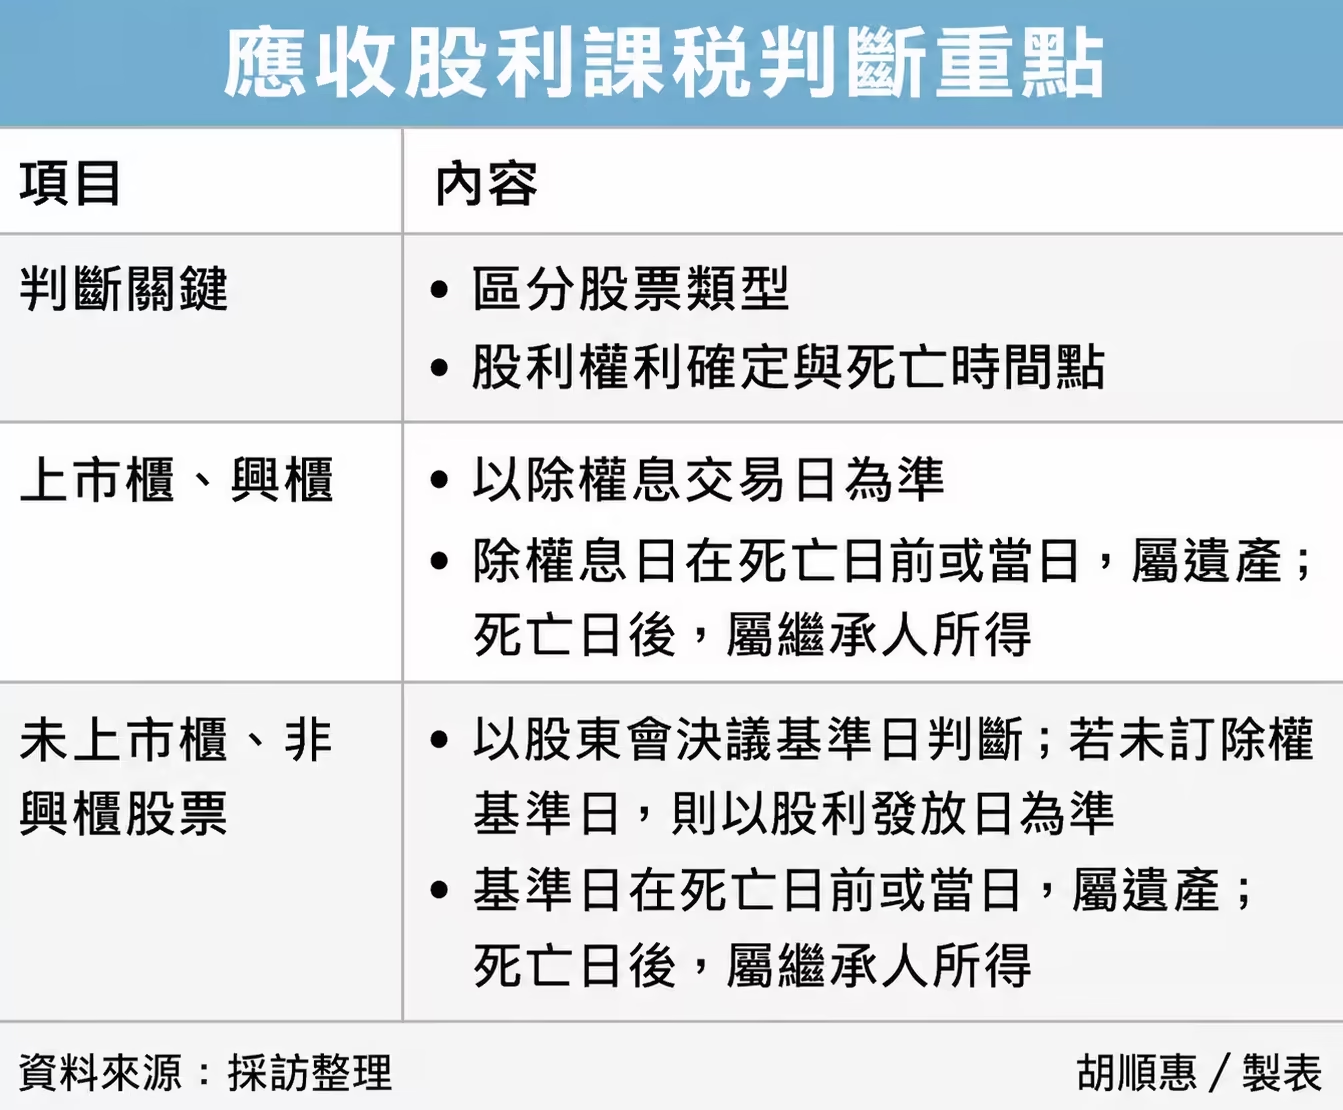
第一种类别是上市、上柜或兴柜公司股票,国税局官员指出,认定基准为「除权(息)交易日」,只要除权息交易日发生在被继承人死亡日前或当天,就代表领取股利权利已在生前确定,这笔股利属于遗产,应并入遗产总额申报遗产税。
第二种类别则是未上市、未上柜且非兴柜公司股票,则要以「股东会决议基准日」判断,若公司没有另外订定除权基准日,则以股东会决议的「股利发放日」作为基准,只要基准日在死亡日前或当日,股利同样属于遗产;若基准日落在死亡日之后,就不属于遗产,而是由继承人取得的所得。
举例来说,小齐(化名)持有某上市公司股票,公司公告6月1日为除息日,每股配发现金股利5元,但小齐于6月5日过世,由于除息日早于死亡日,代表领取股利的权利已在生前确定,因此这笔股利应并入遗产总额申报遗产税。