金管会预告虚拟资产服务商(VASP)及稳定币相关子法,市场高度关注。资诚联合会计师事务所表示,对稳定币发行人而言,准备资产的存在、权利归属、评价及流动性,将是财务治理与外部确信的三大核心。
资诚认为,相关草案将《虚拟资产服务法》下的监理要求进一步具体化,同时涵盖市场准入、财务与业务管理、内部控制、会计资讯、洗钱防制及产业自律等面向,为未来台湾虚拟资产市场的制度与产业发展奠定基础。
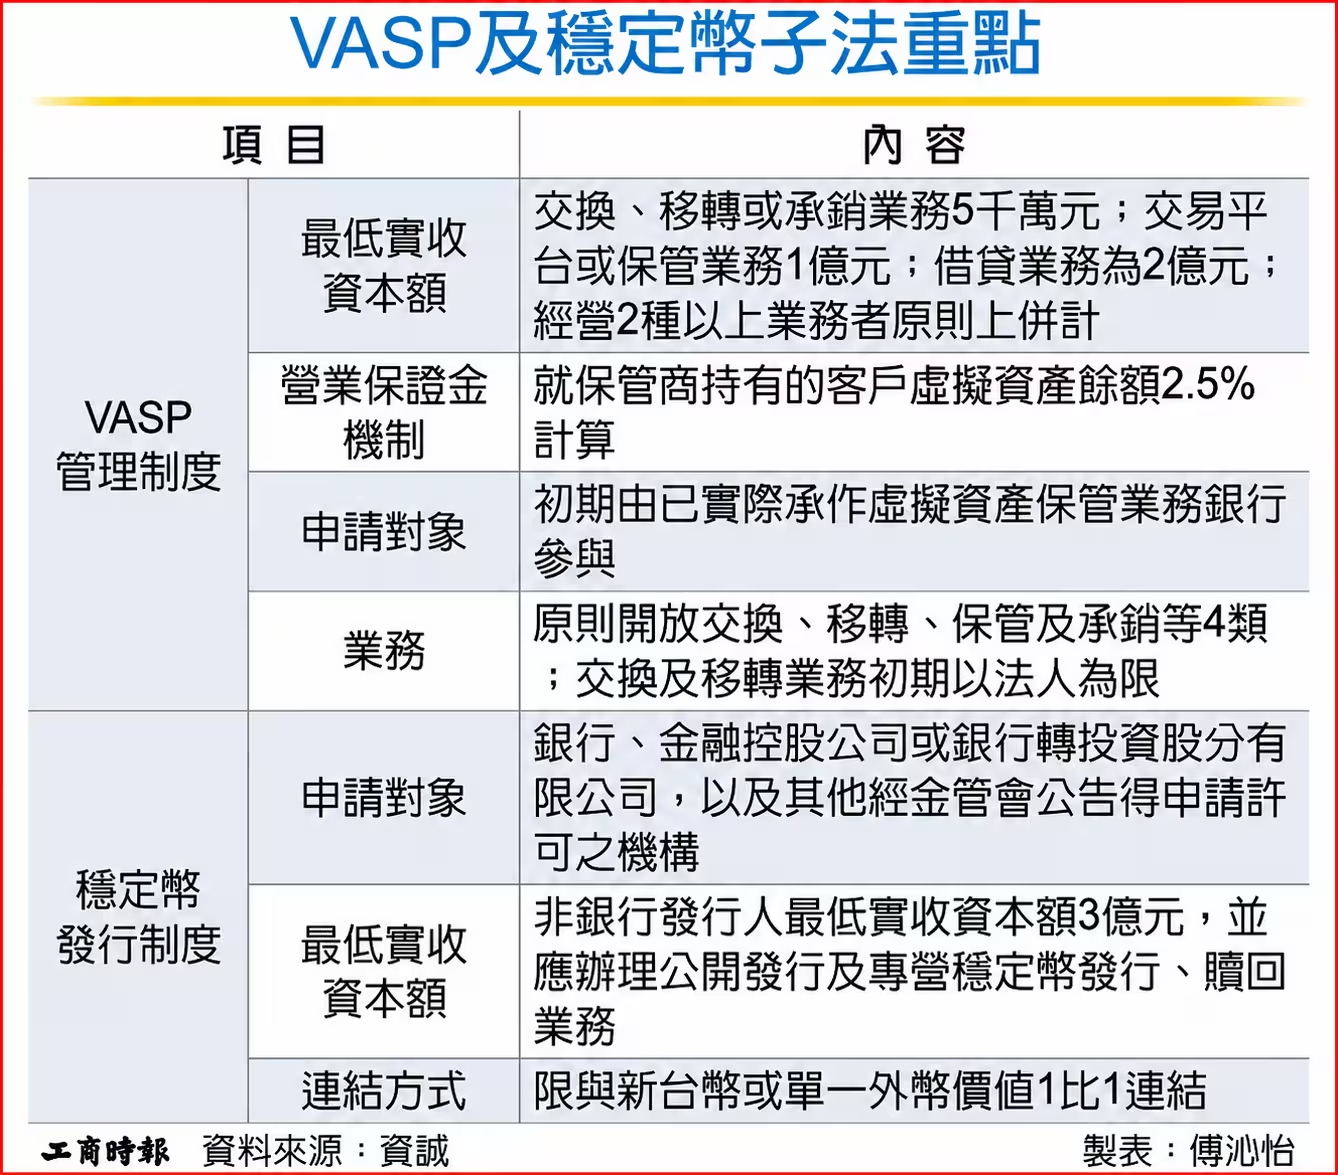
资诚联合会计师事务所金融产业服务营运长郭柏如说,从金管会公布的草案内容可看出,金管会是以业务风险为基础,设定资本、保证金及治理要求,并对金融机构采取渐进开放的态度。
他表示,相关作法有助于在鼓励创新、维护金融稳定与保障客户权益间,取得平衡;特别是在稳定币子法,预留未来扩大金融机构及关系企业参与及应用场景的弹性,可让市场参与者在游戏规则清楚的前提下投入资源。
资诚联合会计师事务所虚拟资产服务负责人吴尚炖表示,草案将半年度核阅、年度查核及稳定币准备资产定期查核纳入制度,代表市场信任除仰赖技术安全,也必须建立在可验证的财务资讯与控制程序。
他表示,业者应及早盘点会计政策、资产负债认列与衡量、客户资产纪录、准备资产估值及对帐流程,并确保资讯系统可产出一致、完整且可供查核的资料。
普华商务法律事务所合伙律师李裕勋指出,本次金管会授权子法将许可条件、负责人与人员资格、委外、异常交易、内控内稽及洗钱防制等要求具体化,有助业者掌握监理期待并规划转轨。
本次金管会对相关草案提供40日预告期间,资诚表示,这显示相关子法应可在金管会原先规划的今年底或明年初上路。李裕勋表示,法令时程相对紧凑,既有VASP、拟兼营的金融机构及潜在稳定币发行人可把握时间,同步确认业务模式与牌照范围、进行法规适配性分析,并检视公司治理、契约、客户权益、资产隔离、财务内控等事项,以便最短时间内完成相关业务及申请准备。