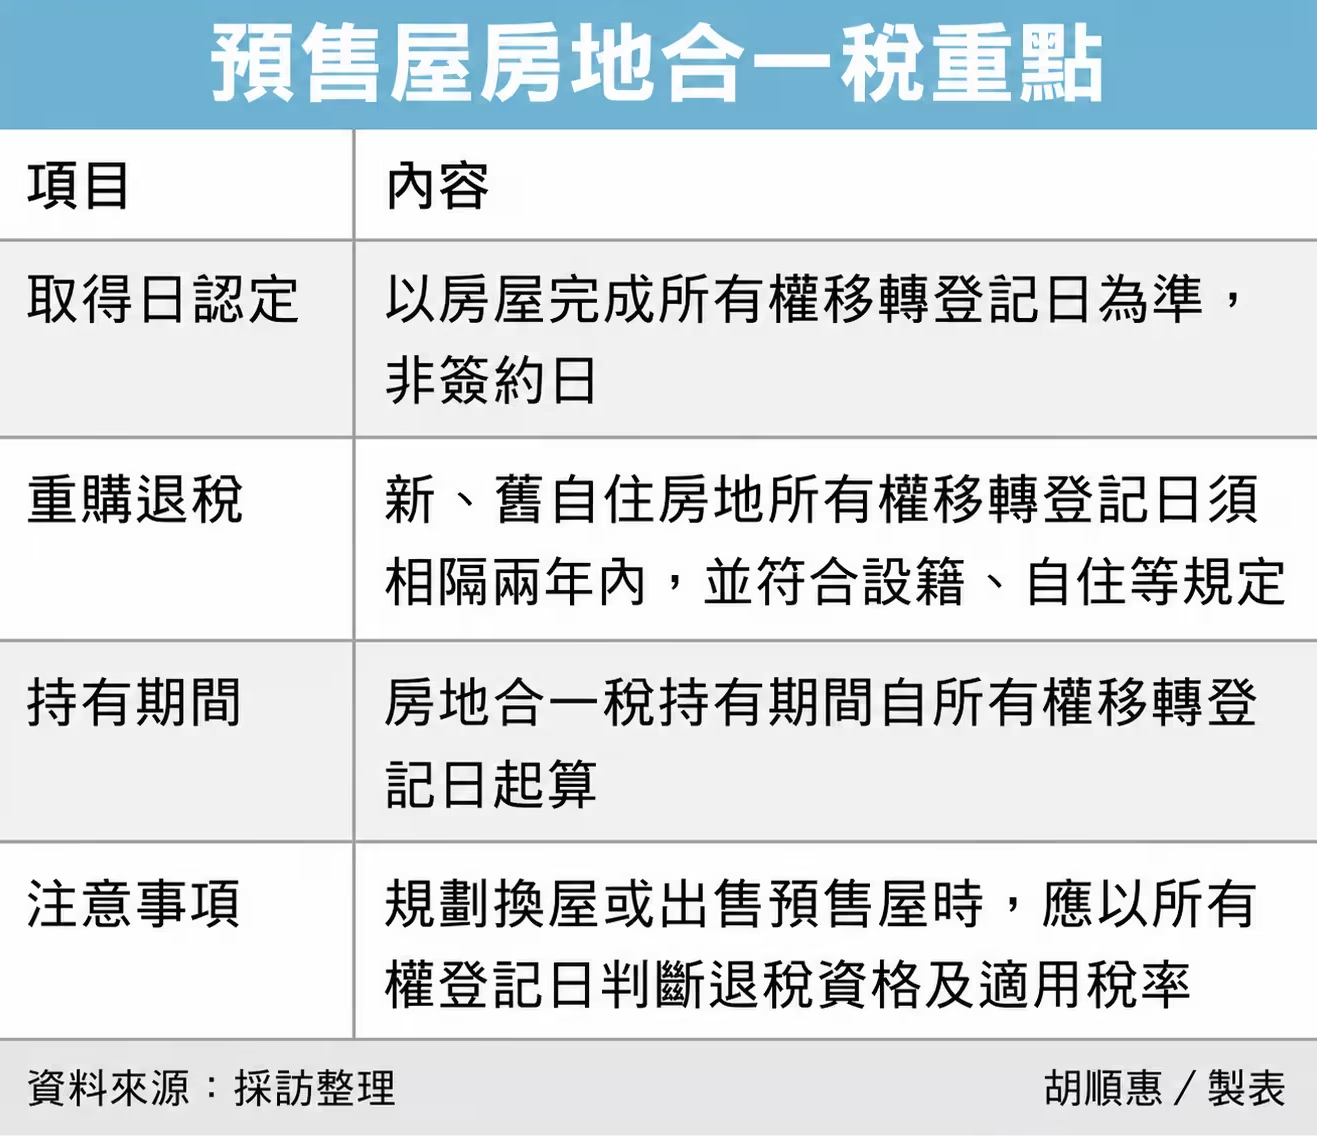
财政部台北国税局提醒,预售屋在税法上的「取得日」,不是签约日,而是建案完工、办妥所有权移转登记(过户)的那一天,民众换屋、卖房应考量预售屋交屋期等因素,以免影响房地合一税率、重购退税资格。
不少民众购买预售屋后,认为签约日就是房地取得日,却不知道这项误解,可能影响房地合一税重购退税资格,也可能导致出售时适用更高税率。
国税局表示,房地合一税提供自住房地重购退抵税优惠,但前提是出售旧自住房地与重购新自住房地的所有权移转登记日,必须相隔两年内。此外,新房屋还须完成户籍登记并实际居住,且不得出租或供营业使用。
许多换屋族误以为,购买预售屋当天就算取得新房,因此只要签约时间符合两年内即可申请退税。事实上,预售屋在交屋前只是取得买卖契约权利,既无法设户籍,也不是房地所有权,必须等到建案完工并完成所有权登记,才算真正取得房地。
举例来说,小安(化名)2021年购买预售屋,2023年出售原有自住房地并缴纳房地合一税200万元,等到2026年建案完工才办妥所有权登记及设籍,因此新旧房屋取得、出售时间已相隔超过两年,不符合重购退税规定,200万元退税因此落空。
除了影响重购退税,取得日认定也直接影响房地合一税率。国税局指出,曾有民众2020年以900万元购买预售屋,2025年9月完成所有权登记,同年11月便以1,300万元出售,自行以2020年签约日起算持有期间,认为持有超过五年,适用20%税率,申报应纳税额74万元。
不过,国税局重新认定持有期间应自2025年完成所有权登记日起算,由于实际持有未满两年,适用45%税率,最终核定应纳税额166.5万元,须补税92.5万元。即使建商因天灾、事变等不可抗力因素延后交屋,也不影响持有期间仍以所有权登记日为起算点。
国税局提醒,预售屋从签约到交屋往往历时二至四年,民众无论是规划换屋申请重购退税,或评估出售房屋的房地合一税率,都应以所有权登记日而非签约日作为判断依据,以免因误解规定,错失退税资格或增加税负。