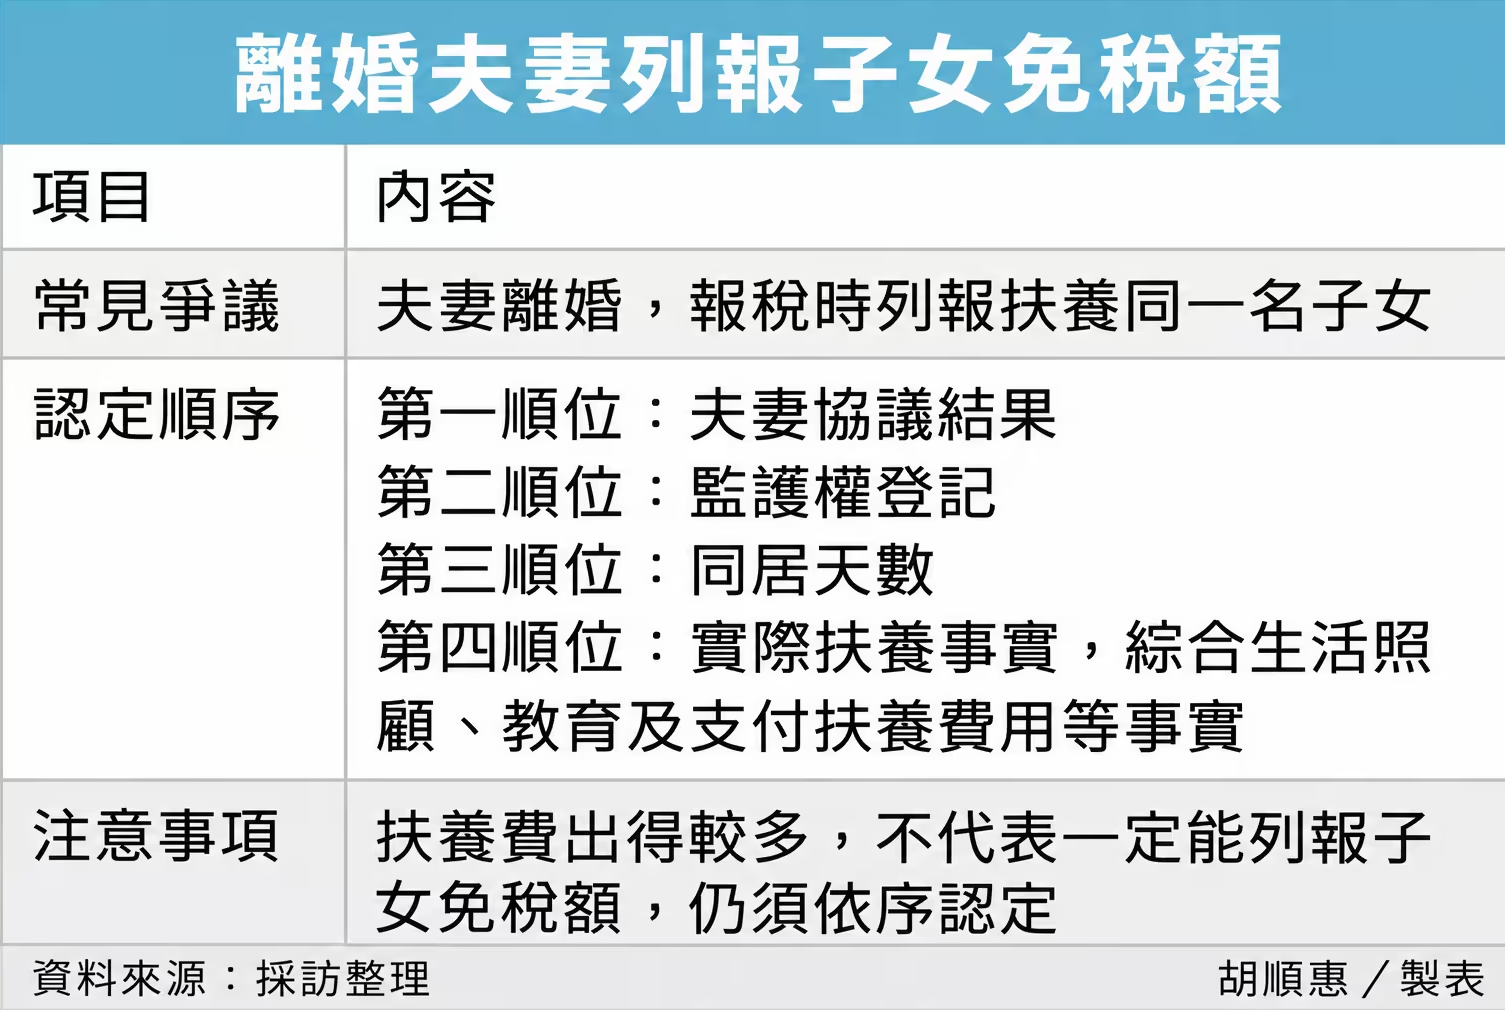
财政部南区国税局提醒,离婚夫妻各自报税,若同时列报扶养同一名子女,国税局将依「双方协议、监护权登记、同居天数、实际扶养事实」四顺序依序认定,双方若能自行谈妥由谁申报,国税局将优先依协议认定;若谈不拢,才会进一步看监护权等条件。
在申报综所税时,夫妻离婚后小孩跟谁、扶养费谁出得多,未必能决定由谁在报税时列报子女免税额。
南区国税局表示,夫妻离婚后各自办理综合所得税结算申报,如果双方都列报扶养同一名子女,首先会看双方是否已有协议。若有协议,就依约定由其中一方列报。
如果双方没有共识,第二步才看监护权登记,由监护登记的监护人,或未成年子女权利义务行使负担登记,也就是一般俗称取得监护权的一方列报。
若仍无法依上述方式认定,接下来就会比较课税年度内,父母哪一方与子女实际同居的天数较长,由同居时间较长的一方列报。最后则是回到实际扶养事实,依双方提出的相关证明,判断谁是实际或主要扶养人。
而实际扶养又该如何认定?国税局表示,会综合观察多项事实,包括谁负责子女日常生活起居、饮食、卫生照顾及人身安全;谁负责管理或陪同完成国民义务教育、其他才艺学习并支付相关学费;以及谁实际负担大部分扶养费用等。
如果被扶养者已成年,也可提出成年子女出具的课税年度受扶养证明,作为认定依据。
举例来说,小华与小花(皆为化名)在2024年间离婚,由小花取得未成年子女监护权,到了2025年度综合所得税结算申报时,小华、小花却都列报扶养同一名子女,双方离异后,也没有办法针对免税额由谁列报达成协议。
国税局在查核过程中,小华主张自己有负担小孩的费用,并提出支付学费及扶养费等资料,不过,由于双方没有协议,而小花是该名未成年子女权利义务的行使负担人,因此依认定顺序,最后仍由小花列报子女免税额。