

想把房子留给孩子,生前直接赠与、透过买卖过户,或等身后继承,哪一种比较省税?答案不是愈早移转愈好,也不能只看有没有赠与税。父母名下财产规模、继承人人数,以及移转涉及的土地增值税、契税与印花税,都可能影响最后负担。
财政部表示,移转财产给子女,应比较各种方式的整体税负。若父母整体遗产扣除免税额及适用扣除额后,没有遗产税要缴,提前赠与房地,反而可能增加移转成本;财产较多的家庭,则可评估逐年赠与,分散财产移转的时间。
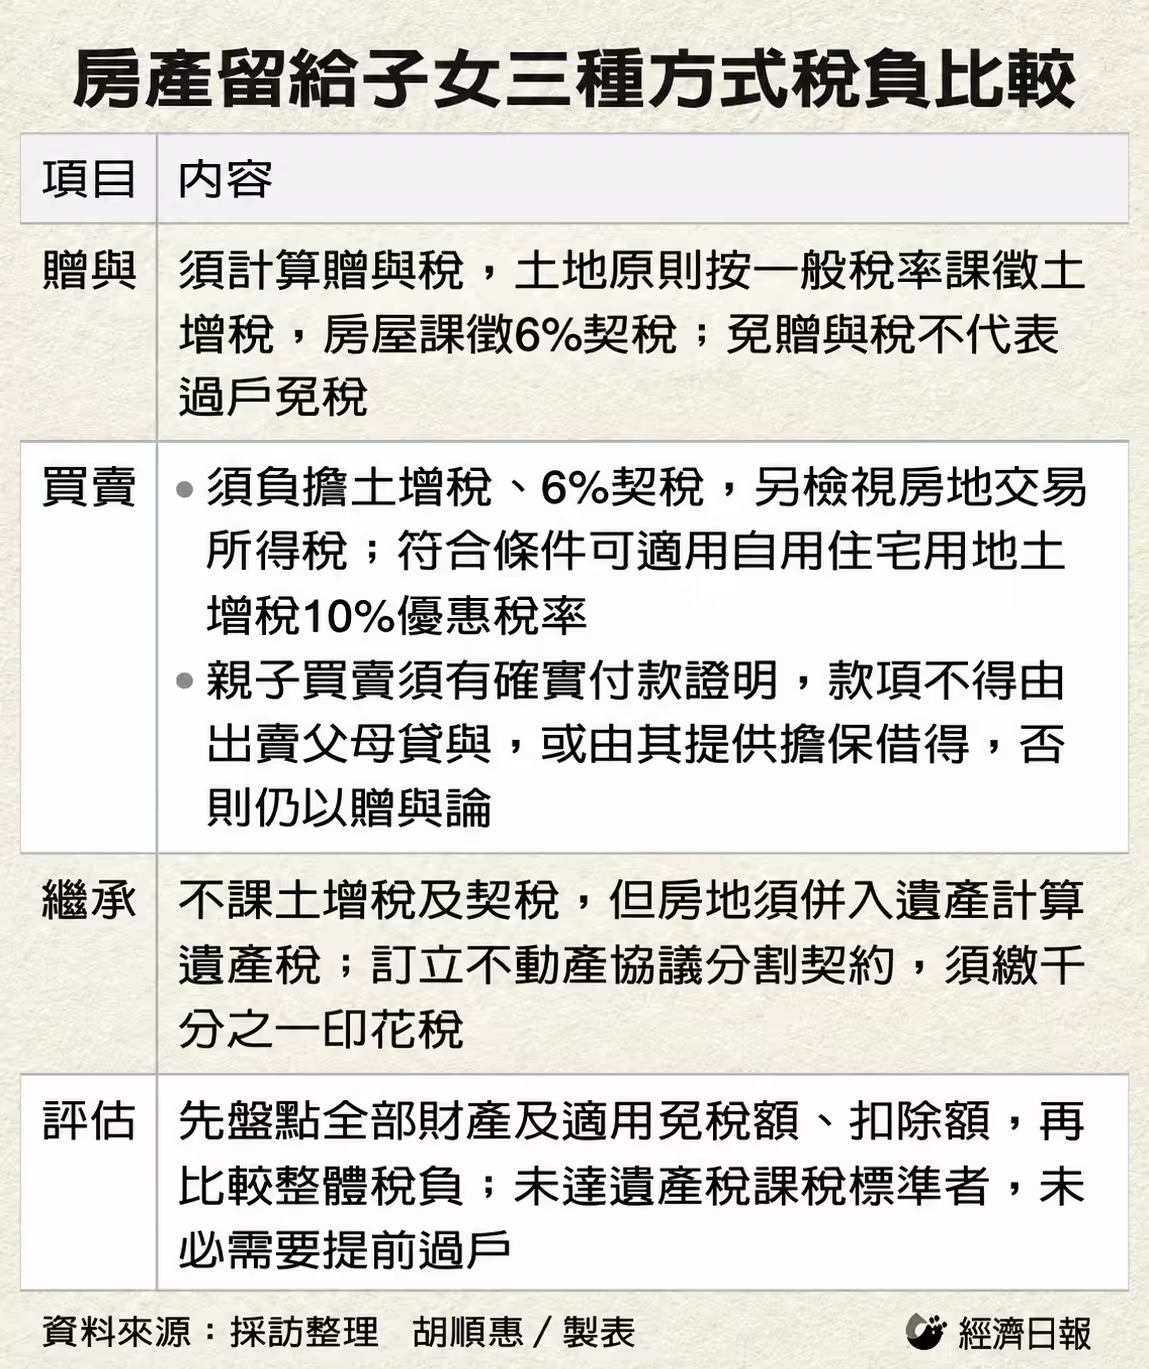
首先,先看赠与。父母无偿把房地送给子女,须依规定计算赠与税,土地移转原则上另按一般税率课征土增税,房屋则按核定契价课征6%契税。因此,即使赠与金额在免税额内,也不代表整笔过户完全不用缴税。
若改用买卖,土增税在符合条件时,可适用自用住宅用地10%优惠税率,房屋买卖契税同样为6%。但父母出售房地,还须依适用税制检视房地交易所得税,不能只比较过户时的土增税与契税,就认定买卖一定比较划算。
亲子买卖还有另一道关卡:是否确实付款。依规定,二亲等以内亲属间买卖财产,除非能提出支付价款的确实证明,而且款项不是由出卖人贷给,或由出卖人提供担保向他人借来,否则仍须以赠与论。换句话说,父母先借钱给孩子,再让孩子拿这笔钱买自己的房子,不能单凭买卖契约排除赠与税。
至于继承,房地移转不课土增税及契税,但房地价值仍须与其他遗产合并,计算遗产税。另外,若继承人订立不动产协议分割契约,须按分割不动产总值缴纳千分之一印花税,不能一概认为继承没有其他税负。
留房给子女前,应先盘点全部财产及家庭可适用的免税额、扣除额,再分别估算赠与、买卖与继承的成本。对财产未达遗产税课税标准的家庭,未必需要急着过户;财产较多者,也应把逐年赠与的节税效果与房地移转税负一起衡量,才能避免只省下一项税,却多付其他成本。