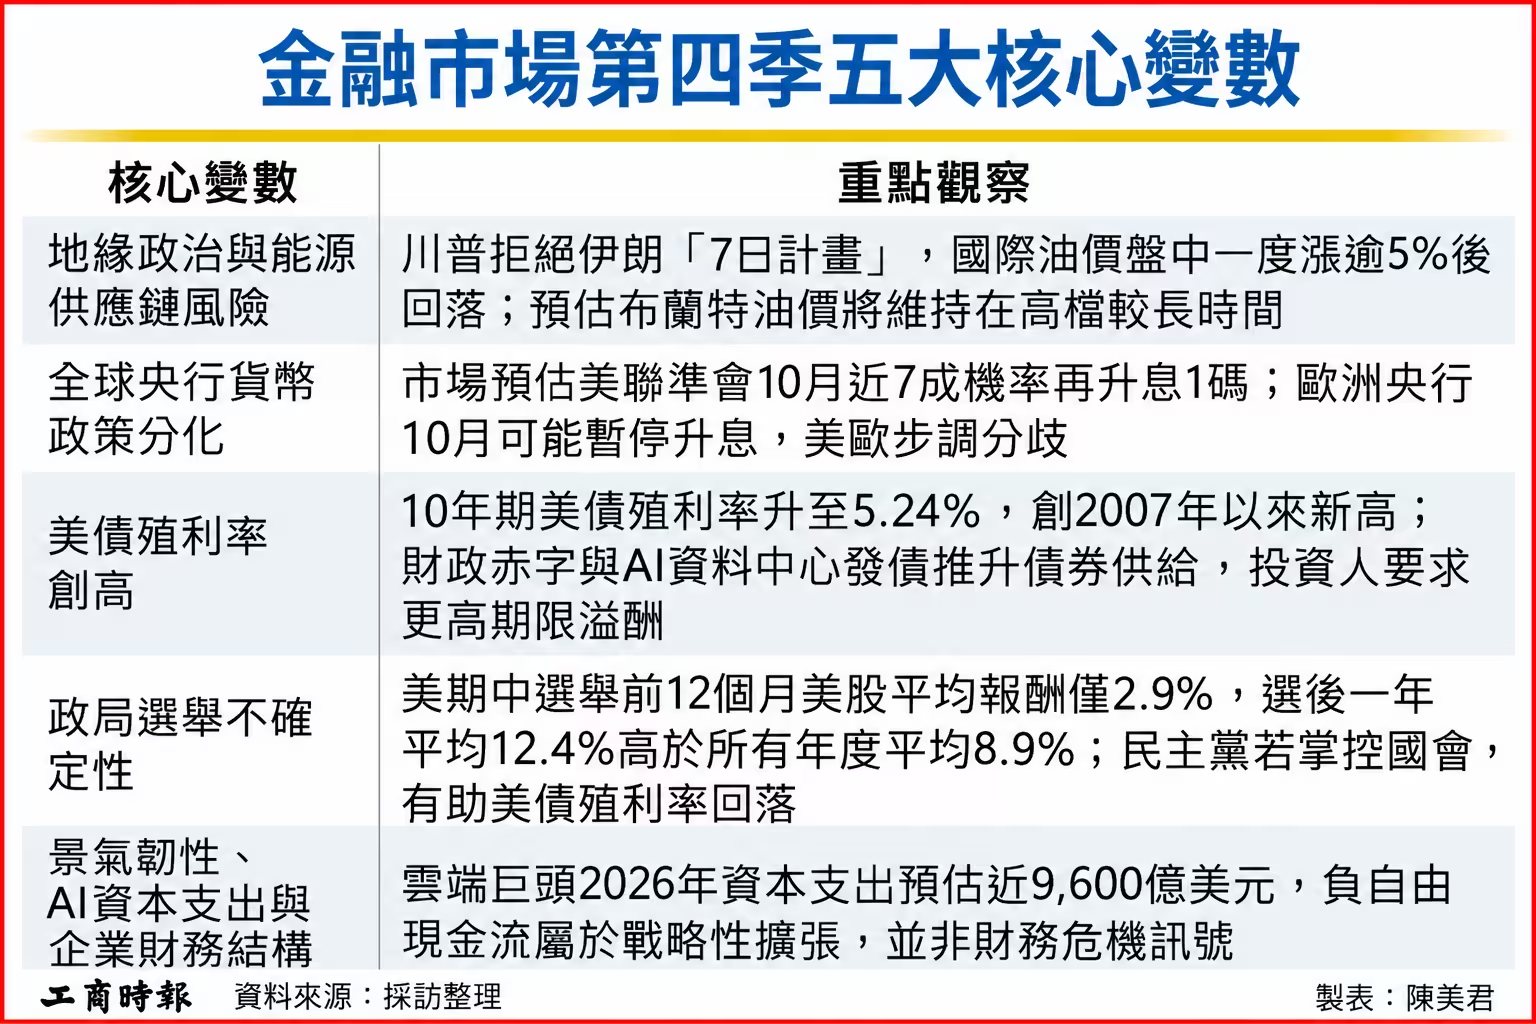


2026年即将步入第四季,根据国泰世华、中国信托、玉山、台新与兆丰等五大银行29日出炉的最新报告,全球金融市场面临五大变数,包括:地缘政治冲突与能源供应链风险、全球央行货币政策分化、美债殖利率创高、政局选举不确定性,以及景气韧性、AI资本支出与企业财务结构变化。
首要变数为地缘政治风险与中东局势升温。台新银表示,稍早传出美方可能放宽制裁、伊朗愿暂停铀浓缩,油价快速回落,但川普随后否认,西德州原油又反弹至约92.6美元,中信银预估,油价将维持在90美元以上较长时间。
第二大变数是全球央行货币政策分化。兆丰银分析,美国9月综合PMI初值升至58.4,企业投入价格指数创2022年10月来新高,景气韧性与通膨压力同步升温,增加联准会维持紧缩政策的压力;台新银表示,目前市场已计入2026年10月有近7成机率再升息1码;国泰世华银指出,通膨疑虑使联准会重启升息,而市场预期欧洲央行10月可能暂停升息。
美国10年期公债殖利率续升至约5.23%,玉山银将10年美债殖利率升至5.2%以上列为重要观察项目;兆丰银剖析,政府财政赤字偏高带动公债发行量增加,大型科技企业为建置AI资料中心亦大举发债,庞大供给加上通膨疑虑未息,促使投资人要求更高的期限溢酬,推高长端殖利率。
至于美国11月期中选举选前因政策不确定性,兆丰银分析,市场波动往往加剧,选前一年美股平均报酬仅2.9%,但选后一年市场焦点重回经济基本面,平均报酬率达12.4%,若民主党掌控国会,财政支出受约束亦有助于美债殖利率回落。
另外,中信银强调,企业债务多为固定利率且期限较长,借贷成本上升幅度温和,加上标普500企业获利强劲,利息保障倍数维持高位,可望抵御高利率冲击;兆丰银提醒,AI建设热潮使大型云端巨头今年资本支出预估近9,600亿美元,多家巨头自由现金流转为负值,但这并非财务危机讯号,而是企业凭借强劲获利与庞大现金储备进行战略性扩张。