买卖未上市公司持股,需不需要缴纳证券交易税?财政部高雄国税局表示,若已经银行签证后发行股票,仍属于证交税法定义的「有价证券」,买卖时就要记得缴纳千分之3的证交税。
一般投资人买卖上市柜股票时,证交税通常由券商代征缴纳,投资人较少需要自行处理。不过若私下买卖未上市公司股票,就要特别留意交易标的性质,别误以为只要没有上市,就不用缴证交税。
依《证券交易税条例》规定,买卖有价证券,除各级政府发行的债券外,原则上都应依法课征证交税。
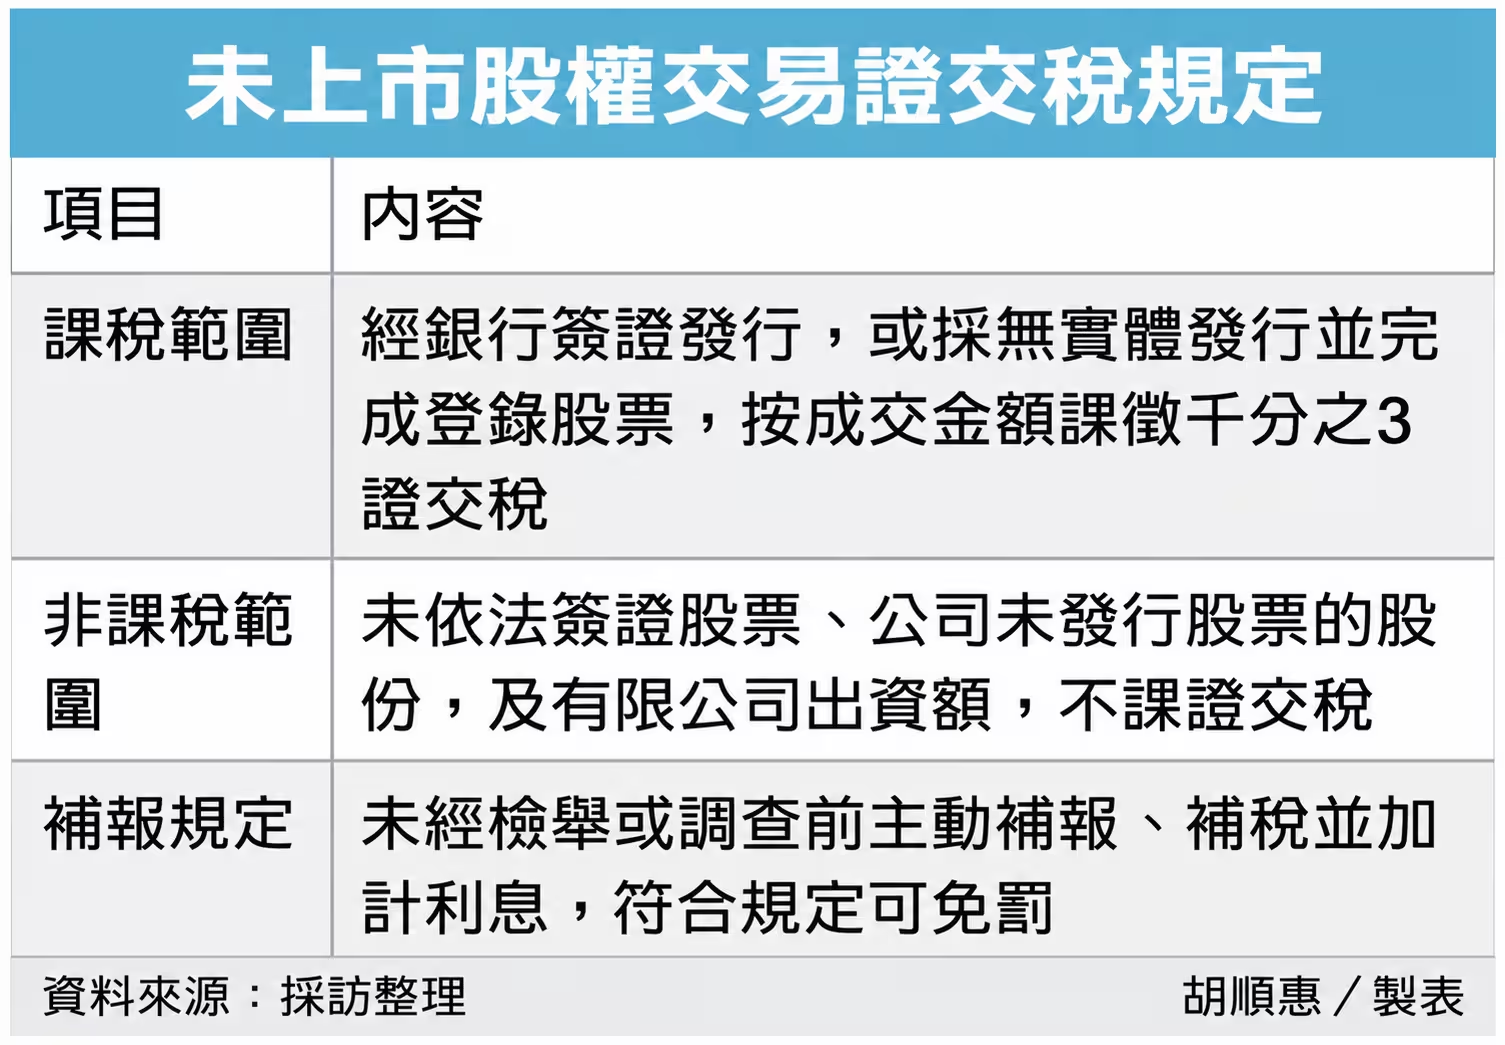
未上市公司持股是否属于「有价证券」,要如何判断?高雄国税局指出,股份有限公司依《公司法》第162条规定印制股票,并经银行签证后发行,属于有价证券,要课证交税。
如果依《公司法》第161条之2发行无实体股票,并洽证券集中保管事业机构登录,同样属于有价证券,出售时也应按成交价格课征千分之3证交税。
不过,如果股份有限公司的股票,没有依法签证,或公司根本没有发行股票,只是股东将所持有的股份转让给他人,由于交易标的并非有价证券,就不用缴证交税。另外,有限公司出资额转让,也不属于有价证券交易,同样不课证交税。
举例来说,小康(化名)同时持有未上市A、B公司股票各1,000股,并在今年8月10日全部出售给美美,每股售价都是250元。
其中,A公司股票已经银行签证后发行,属于有价证券,因此美美必须填写证交税一般代征税额缴款书,按成交金额25万元及千分之3税率,缴纳750元证交税;B公司股票则未经银行签证发行,不属有价证券,因此不必缴证交税。
国税局提醒,民众若持有未上市公司股票,在出售前可先向被投资公司确认股票究竟如何发行,以判断是否涉及证交税。如果事后才发现应缴而未缴,只要在未经检举、税捐机关或财政部指定调查人员进行调查前,主动补报、补缴税款并加计利息,符合规定仍可免予处罚。